82% das famílias brasileiras estão endividadas — e o cartão é o verdadeiro vilão
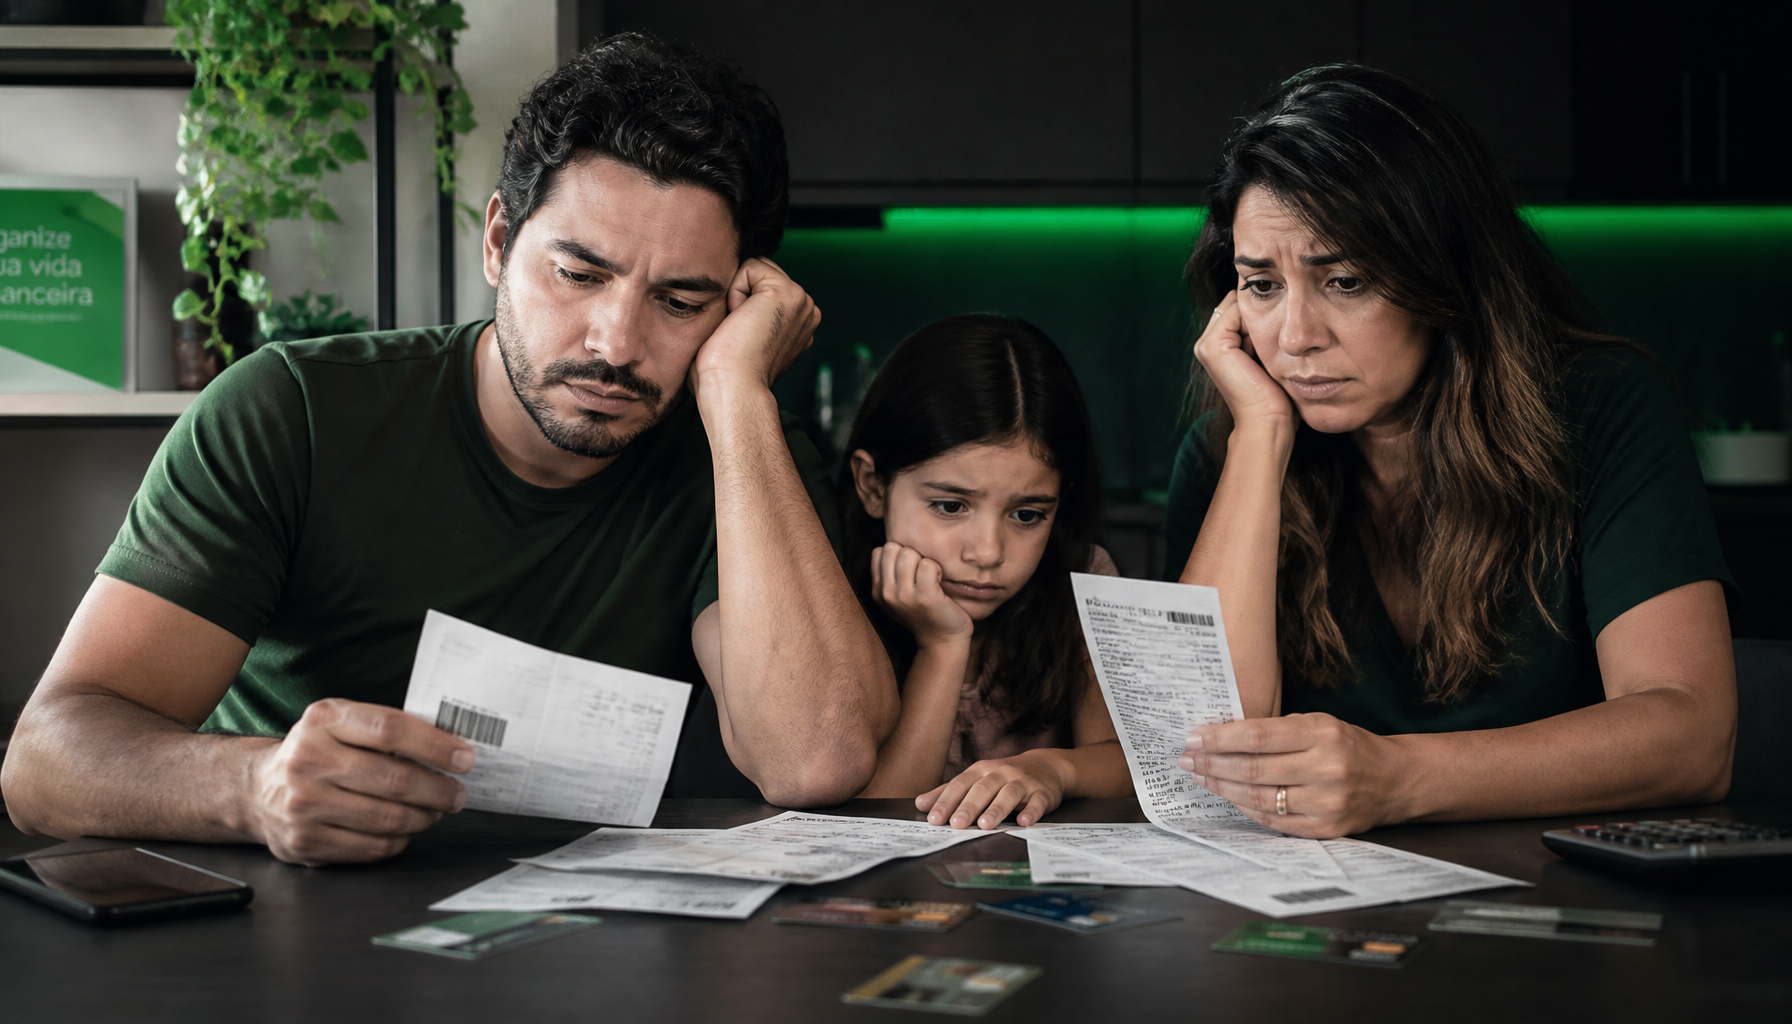
8 em cada 10 famílias no Brasil estão endividadas. Não é coincidência. É padrão.
Quando você olha pro seu extrato e não reconhece o número, a primeira coisa que vem à mente é: "Como eu gastei tudo isso?"
A resposta, na maioria das vezes, está no plástico no seu bolso.
O cartão de crédito é o verdadeiro vilão
Não é o salário baixo. Não é a crise. É a forma como a gente consome sem enxergar.
O cartão de crédito, sozinho, compromete 54% da renda familiar. Parece absurdo, mas faz sentido quando você para pra pensar: parcelar tudo cria a ilusão de que cada compra é "só um pouquinho".
Uma TV em 12x. Um celular em 24x. Uma roupa em 6x. No papel, nada parece pesado. Na soma do mês, o salário inteiro some antes de chegar no dia 20.
Quem mais sofre
Entre quem ganha até três salários mínimos, 85% das famílias têm alguma dívida. E 38% já estão com conta em atraso — o famoso "nome sujo".
Esse pessoal não está endividado porque gastou mal. Está endividado porque nunca teve visibilidade do próprio gasto.
Gastou sem ver. Pagou o mínimo da fatura. Os juros fizeram o resto.
A armadilha do crédito
O problema nunca foi o crédito em si. Crédito é ferramenta. O problema é usar ferramenta sem enxergar o que ela está cortando.
Quando você não sabe quanto já comprometeu da renda, qualquer novo gasto parece OK. Até que não é.
É aí que a fatura vira pesadelo. E o ciclo se repete.
O que fazer agora
Passo 1: saiba quanto você já deve. Liste todas as dívidas — cartão, consignado, qualquer coisa. O número real assusta, mas é o primeiro passo pra sair.
Passo 2: categorize. Separe o que é gasto essencial do que é gasto por impulso.
Passo 3: pague mais que o mínimo. O mínimo só joga a dívida pro mês que vem — com juros.
Passo 4: registre tudo. Cada gasto, sem exceção. Não é controle, é visibilidade.
Você não tá sozinho nessa
O endividamento não é falha de caráter. É resultado de um sistema que facilita o crédito e dificulta a visão.
A diferença entre quem consegue sair e quem fica preso é simples: quem enxerga o problema antes dele crescer.
Registrar seus gastos parece detalhe. Mas é exatamente aí que tudo muda.